Нематериальные активы (НМА) — важная часть бухгалтерского учета в бюджетных организациях Республики Беларусь. К ним относятся активы, не имеющие материально-вещественной формы, но используемые организацией в своей деятельности. Например, это могут быть компьютерные программы, базы данных, имущественные права на объекты интеллектуальной собственности и права, полученные по лицензионным договорам.
Учет НМА в бюджетной организации включает несколько этапов: определение соответствия объекта установленным критериям, формирование первоначальной стоимости, принятие к бухгалтерскому учету, ведение аналитического учета, начисление износа, отражение перемещения и выбытия. Для каждой операции необходимо правильно оформить подтверждающие документы и отразить ее в учете.
В этой статье разберем, что относится к нематериальным активам в бюджетных организациях Беларуси, как определить их первоначальную стоимость и принять НМА к учету, какие документы используются при их поступлении и списании, а также как организовать учет программного обеспечения и других НМА в программе «ИС:Управление бюджетным учреждением 8. Бухгалтерия» на платформе 1С.
Какие нормативные документы регулируют учёт и стоимость НМА
Основным нормативным документом, регулирующим учет нематериальных активов (НМА) в бюджетных организациях Республики Беларусь, является:
- Инструкция по бухгалтерскому учету нематериальных активов в бюджетных организациях, утвержденная постановлением Министерства финансов Республики Беларусь от 30 апреля 2012 г. № 25 (в редакции постановления МФ РБ от 30.11.2018 № 73).
Порядок определения стоимости активов при принятии их к бухгалтерскому учету определяет:
- Статья 11 Закона Республики Беларусь от 18.10.1994 № 3321-XII «О бухгалтерском учете и отчетности».
Что такое НМА в бюджетной организации
Организацией в качестве нематериальных активов принимаются к бухгалтерскому учету активы, не имеющие материально-вещественной формы, а также обязанные подходить под следующие условия.
1. Идентифицируемость — активы отделимы от других активов организации.
2. Целевое назначение — предназначены для использования в деятельности организации (производство продукции, выполнение работ, оказание услуг, управленческие нужды, предоставление в пользование).
3. Экономические выгоды — организация предполагает получение экономических выгод от использования активов и может ограничить доступ других лиц к данным выгодам.
4. Срок использования — более 12 месяцев.
5. Отсутствие намерения отчуждения — в течение 12 месяцев с даты приобретения.
6. Достоверная оценка — первоначальная стоимость может быть достоверно определена.
ВАЖНО! При невыполнении любого из указанных условий произведенные затраты признаются расходами.
Что относится к нематериальным активам?
- - Имущественные права на объекты авторского права — литературные, музыкальные, драматические, аудиовизуальные, фотографические и другие произведения.
- - Компьютерные программы и базы данных — в том числе их экземпляры, приобретенные по лицензионным или авторским договорам.
- - Права, полученные по договорам — права, вытекающие из лицензионных договоров, договоров франчайзинга и других договоров.
- - Имущественные права на результаты научно-технической деятельности (НТД) — права на соответствующие результаты интеллектуальной деятельности, используемые организацией.
Что не относится к нематериальным активам
Не все объекты и затраты, связанные с интеллектуальной деятельностью организации, признаются нематериальными активами. В частности, к НМА не относятся:
- - Интеллектуальные и деловые качества работников, а также их квалификация и профессиональные навыки.
- - Затраты на создание организации — расходы, связанные с ее учреждением и организацией деятельности.
- - Затраты на маркетинговые исследования — расходы на изучение рынка, потребителей и других маркетинговых факторов.
- - Названия публикуемых изданий — наименования газет, журналов и других изданий.
- - Клиентская база, созданная самой организацией, даже если она используется в ее деятельности.
- - Экземпляры произведений на материальных носителях — наличие физического носителя само по себе не является основанием для признания объекта нематериальным активом.
На каком счете учитываются НМА
Для обобщения информации о наличии и движении нематериальных активов в бюджетных организациях используется субсчет 019 «Прочие основные средства» счета 01 «Основные средства». Учет НМА ведется по первоначальной или переоцененной стоимости.
Как определяется первоначальная стоимость НМА
Первоначальная стоимость нематериального актива зависит от способа его получения. При приобретении НМА за плату в нее включаются фактически произведенные затраты, непосредственно связанные с приобретением и подготовкой объекта к использованию.
При приобретении НМА за плату в первоначальную стоимость включаются:
- - стоимость приобретения нематериального актива;
- - таможенные сборы и пошлины;
- - стоимость услуг сторонних организаций и других лиц, связанных с приведением НМА в состояние, пригодное для использования;
- - иные затраты, непосредственно связанные с приобретением НМА;
- - НДС — для бюджетных организаций.
При безвозмездном получении НМА первоначальная стоимость определяется исходя из стоимости, по которой объект числился у передающей стороны. К ней также относятся фактические затраты, связанные с получением НМА и приведением его в состояние, пригодное для использования.
Как отражается движение НМА в бюджетных организациях
Учет движения нематериальных активов (НМА) в бюджетных организациях организован по тем же принципам, что и учет движения основных средств. Операции по поступлению, перемещению, начислению износа и списанию НМА отражаются в разделе учета «Основные средства».
Для работы с НМА используются документы, предназначенные для учета ОС и НМА. Их наименование содержит соответствующий указатель, поэтому операции с основными средствами и нематериальными активами можно отражать в единой системе учета, используя общие справочники и журналы документов.
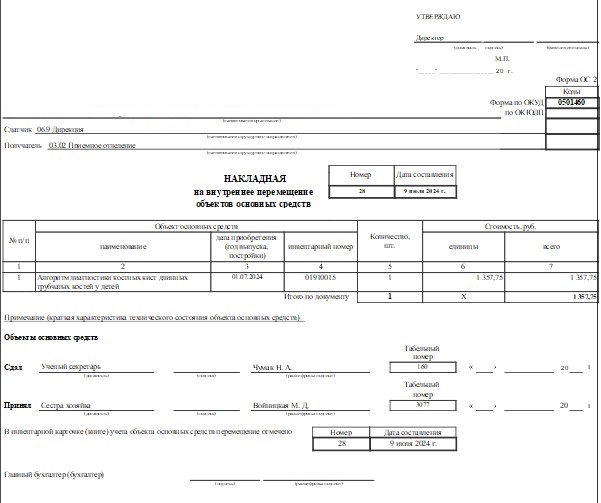
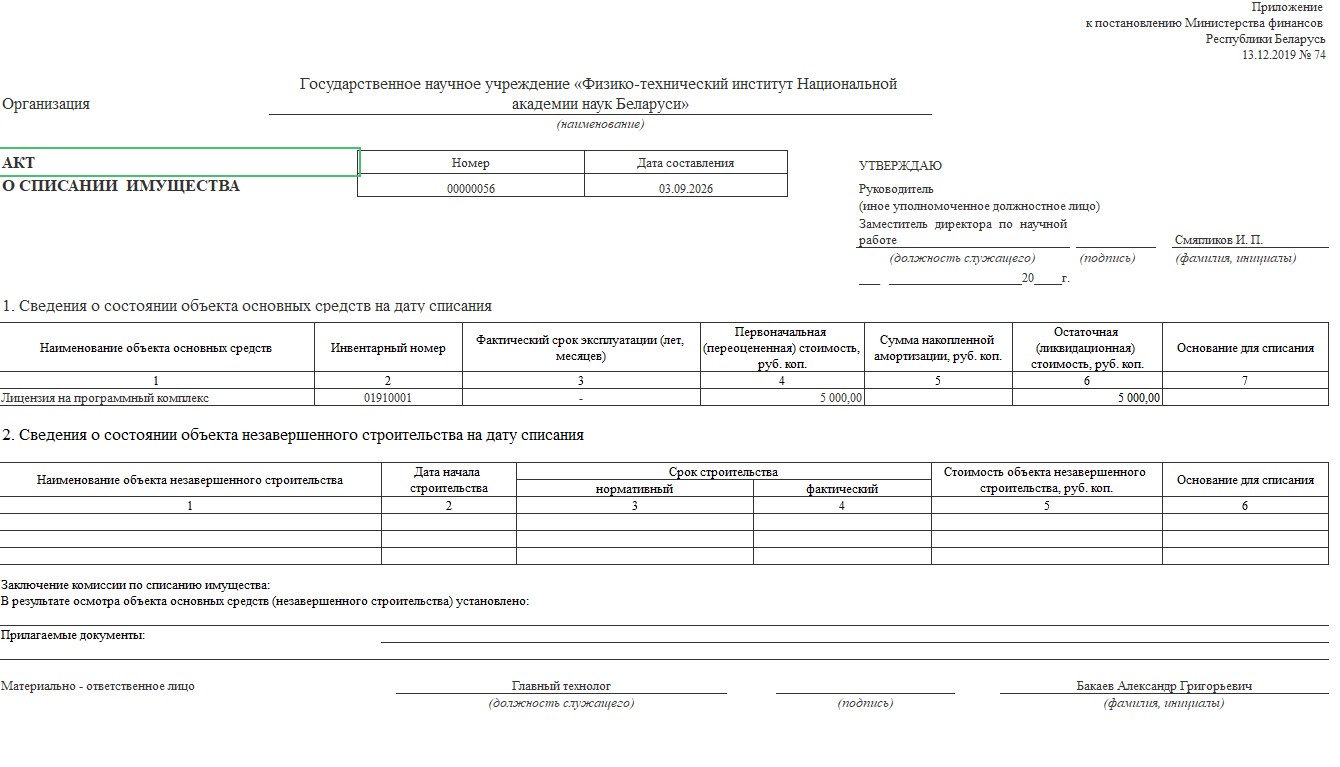
На изображениях покажем, как учет НМА реализован в программе ИС:УБУ 8. Бухгалтерия: какие документы используются для отражения операций с нематериальными активами и как организован учет их движения в программе.
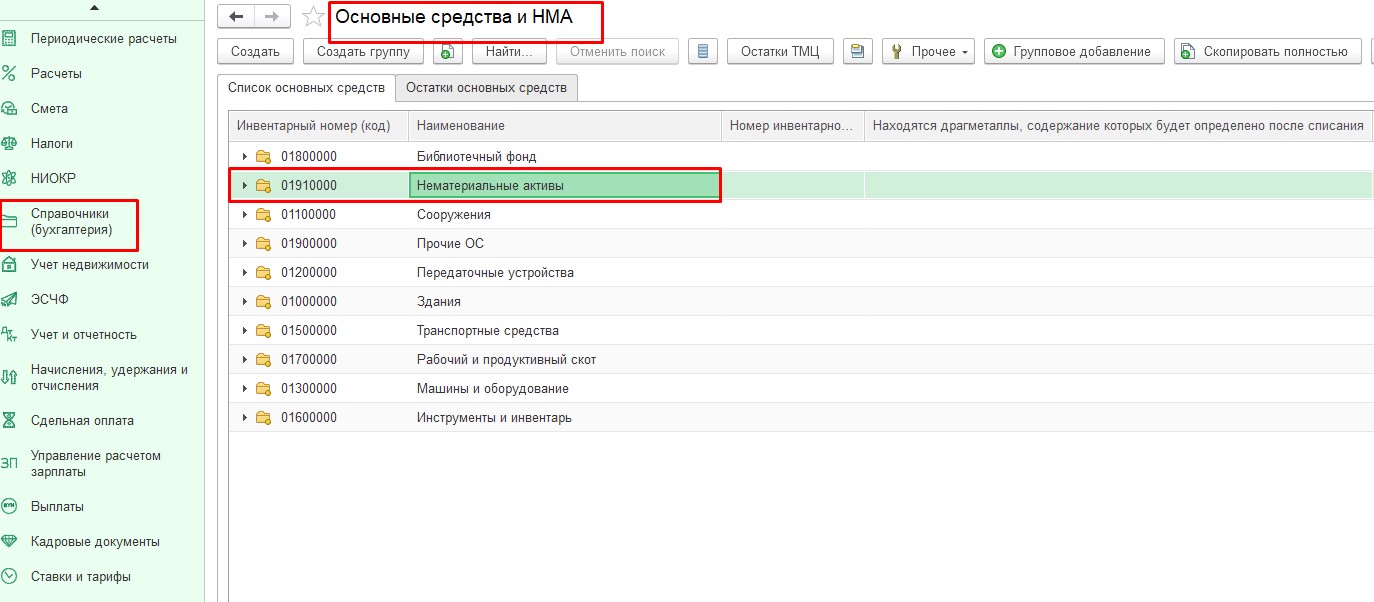
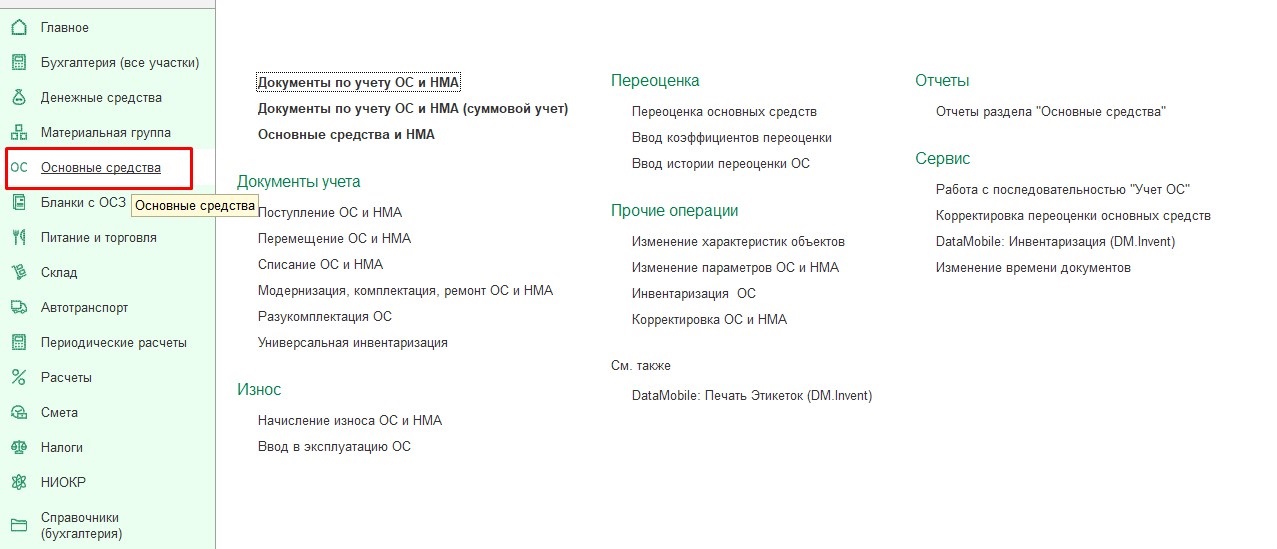
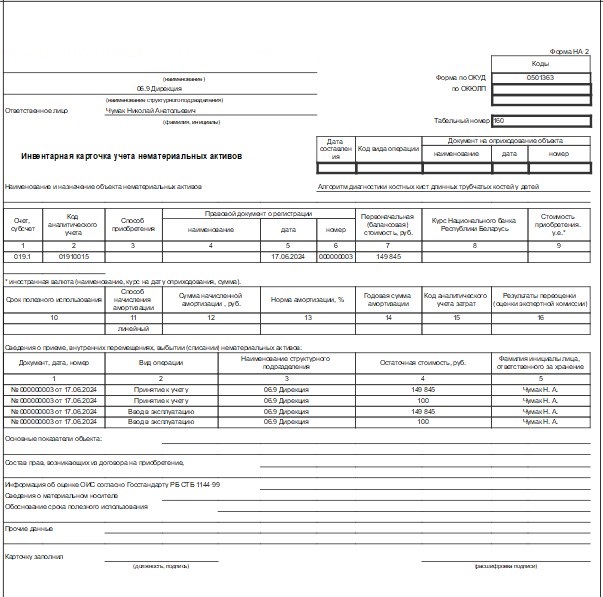
Основной регистр аналитического учета по каждому объекту НМА - Инвентарная карточка (ф.НА-2). Содержит информацию о характеристиках объекта, сроке полезного использования, амортизации, переоценке, движении.
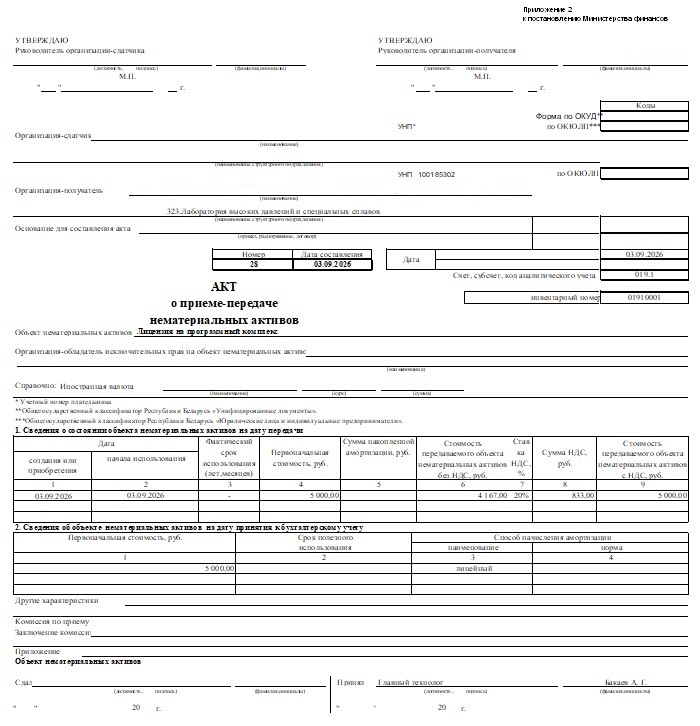
Для оформления поступления и принятия к учету НМА используется акт о приеме-передаче нематериальных активов.
Для оформления движения объекта НМА внутри организации между структурными подразделениями или материально ответственными лицами используется Накладная на внутреннее перемещение объектов ОС (ф.ОС-2).
Выбытие НМА в результате списания (по окончании срока полезного использования, окончании срока действия патента, лицензии и т.п.) оформляется актом о списании. Согласно разъяснениям Министерства по налогам и сборам, акт составляется в произвольной форме с соблюдением обязательных реквизитов, предусмотренных законодательством. Организация может разработать и утвердить собственную форму такого акта в своей учетной политике по необходимости.
Как автоматизировать учет НМА в бюджетной организации
Учет нематериальных активов в бюджетной организации включает несколько взаимосвязанных операций: принятие НМА к учету, формирование первоначальной стоимости, оформление документов, ведение аналитического учета, начисление износа, перемещение и списание. При большом количестве объектов выполнение этих операций вручную увеличивает нагрузку на бухгалтерию и повышает риск ошибок.